
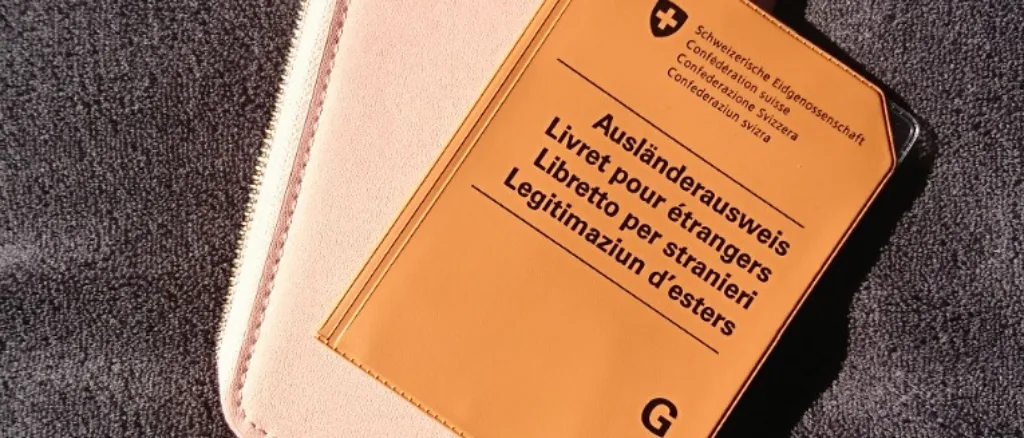
L’occupazione transfrontaliera tra Svizzera e Italia è in crescita.
I dipartimenti delle risorse umane e delle finanze devono prestare molta attenzione alla conformità delle buste paga, alla previdenza sociale, alle tasse e allo status di immigrazione quando gestiscono dipendenti che risiedono in Italia ma lavorano in Svizzera.
I principali fattori pratici per le imprese che assumono o trasferiscono dipendenti transfrontalieri sono descritti in questo articolo.
Perché i dipendenti scelgono di vivere in Italia
Molti professionisti che lavorano in Ticino decidono di vivere in quartieri italiani come il Lago di Como, Varese, il Lago Maggiore o le città di confine con la Lombardia.
I motivatori importanti includono:
- Alloggi più economici che in Svizzera
- Edifici residenziali più grandi
- Attrazione per il clima e lo stile di vita
- Accesso all’assistenza sanitaria e all’istruzione in Italia
Ciò può aiutare le aziende a trattenere e soddisfare la propria forza lavoro. Ma aggiunge complessità alle normative.
Immigrazione e permessi di lavoro
Autorizzazione di lavoro svizzera
I dipendenti che lavorano fisicamente in Svizzera necessitano di:
- Permessi di lavoro svizzeri validi (permesso G per frontalieri)
- Contratto di lavoro con un ente svizzero
- Registrazione presso le autorità cantonali svizzere
Il permesso G in genere consente al dipendente di risiedere in Italia mentre si reca in Svizzera quotidianamente o settimanalmente.
Cittadini UE vs Cittadini extra-UE
- I cittadini dell’UE/AELS beneficiano degli accordi bilaterali tra la Svizzera e l’UE.
- I cittadini extra-UE sono soggetti a quote e requisiti di sponsorizzazione più severi.
Le risorse umane devono verificare l’idoneità in base alla nazionalità nelle prime fasi del processo di assunzione.
Fiscalità: dove paga il dipendente?
Il trattamento fiscale dipende da molteplici fattori:
- Residenza del dipendente
- Cantone del lavoro
- Data dello status transfrontaliero (importante a causa dei recenti aggiornamenti del trattato)
Convenzione contro la doppia imposizione
Italia e Svizzera hanno un trattato fiscale bilaterale per prevenire la doppia imposizione. Generalmente:
- L’imposta svizzera sul reddito viene trattenuta alla fonte.
- L’Italia tassa il reddito mondiale dei residenti italiani.
- Si applicano crediti d’imposta per evitare la doppia imposizione.
I dipartimenti finanziari dovrebbero coordinarsi con i consulenti fiscali transfrontalieri per garantire la conformità e strutture di ritenuta d’acconto ottimizzate.
Contributi previdenziali
Secondo le regole di coordinamento UE-Svizzera:
- La previdenza sociale viene generalmente pagata nel paese in cui si lavora (Svizzera).
- I dipendenti possono richiedere un certificato A1 per confermare la copertura.
I datori di lavoro devono garantire la regolare registrazione presso gli enti svizzeri delle assicurazioni sociali. Una strutturazione errata può portare a sanzioni e contributi retroattivi.
Considerazioni su buste paga e conformità
Per i team HR e finanziari, le domande operative chiave includono:
- Le buste paga vengono elaborate in Svizzera o tramite un sistema di buste paga separate?
- Le prestazioni sono allineate al diritto del lavoro svizzero?
- I rischi del tasso di cambio vengono affrontati per i pagamenti degli stipendi?
Le aziende dovrebbero valutare se:
- Il dipendente innesca rischi di stabile organizzazione in Italia
- I giorni di lavoro a distanza superano le soglie del trattato
- L’esposizione fiscale alle imprese deriva da modelli di lavoro ibridi
Le politiche di lavoro a distanza transfrontaliero devono essere chiaramente documentate.
Assistenza sanitaria e benefici per i dipendenti
I dipendenti che lavorano in Svizzera tipicamente:
- È necessario iscriversi all’assicurazione sanitaria obbligatoria svizzera (LAMal)
- Può optare per opzioni di copertura sanitaria transfrontaliera
Le risorse umane dovrebbero fornire indicazioni chiare su:
- Scadenze selezione sanitaria
- Copertura familiare
- Supplementi assicurativi privati
L’allineamento dei benefit è essenziale per i dipendenti senior e i dirigenti.
Gestione del rischio per i datori di lavoro
L’occupazione transfrontaliera può creare un’esposizione involontaria se non strutturata correttamente.
Rischi principali
- Controversie per doppie imposizioni
- Disallineamento della previdenza sociale
- Stabile organizzazione in Italia
- Inosservanza delle quote di lavoro svizzere
Le revisioni proattive della conformità riducono il rischio finanziario e reputazionale.
Domande frequenti
Un dipendente può vivere in Italia e lavorare in Svizzera?
Sì, a condizione che siano in possesso del permesso svizzero per transfrontalieri (G) e rispettino le norme fiscali e previdenziali.
Dove vengono pagate le tasse per i lavoratori transfrontalieri?
Tipicamente in Svizzera, con dichiarazioni fiscali italiane richieste a causa della residenza. I crediti d’imposta prevengono la doppia imposizione.
Il lavoro a distanza influisce sullo status transfrontaliero?
SÌ. Le eccessive giornate di lavoro a distanza in Italia possono incidere sugli obblighi fiscali e previdenziali.
Per i dipendenti costa meno vivere in Italia?
Il costo degli alloggi e della vita in generale è spesso più basso nelle regioni frontaliere italiane rispetto alla Svizzera.
Le aziende devono affrontare ulteriori rischi di conformità?
SÌ. Il rischio di stabile organizzazione e l’errata classificazione delle buste paga sono le principali preoccupazioni.
Conclusioni strategiche per i leader delle risorse umane e della finanza
L’occupazione transfrontaliera tra Italia e Svizzera offre forti vantaggi in termini di stile di vita per i dipendenti e vantaggi in termini di reclutamento per i datori di lavoro.
Tuttavia, il successo dipende da:
- Corretta strutturazione dell’immigrazione
- Chiaro coordinamento delle buste paga
- Rispetto dei trattati fiscali
- Allineamento della sicurezza sociale
- Chiarezza sulla politica del lavoro a distanza
Con un’adeguata pianificazione e un supporto di consulenza specialistica, le aziende possono creare strutture occupazionali transfrontaliere conformi e attraenti che migliorano l’acquisizione di talenti riducendo al minimo il rischio normativo.